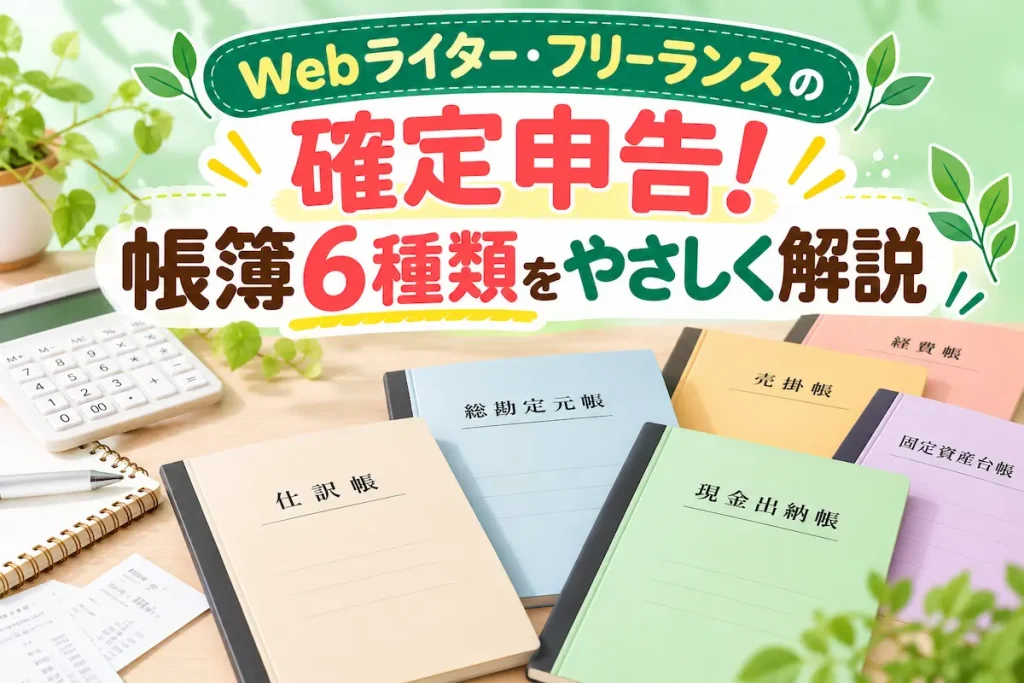
Webライターとして活動するなら、確定申告に向けて日々の取引を帳簿に記録しておく必要があります。
帳簿には仕訳帳や総勘定元帳、現金出納帳、売掛帳、経費帳、固定資産台帳などがありますが、すべてを同じように使うわけではありません。
自分の事業に関係する帳簿と、それぞれの役割や基本的な考え方を知ることが大切です。
この記事では、Webライターに関係する帳簿の種類と役割を、具体例を交えながらやさしく解説します。
青色申告で使う帳簿とは?
帳簿とは、事業で発生した売上や経費などの取引を記録し、お金の動きを整理するためのものです。
青色申告では日々の取引を帳簿に記録し、決められた期間にわたって保存する必要があるため、確定申告の計算だけでなく、事業の収支を確認するうえでも役立つ資料にもなります。
| 主な帳簿 | 記録する内容 |
|---|---|
| 仕訳帳 | 日々の取引を仕訳形式で記録 |
| 総勘定元帳 | 勘定科目ごとの取引を記録 |
| 現金出納帳 | 事業用現金の入出金を記録 |
| 売掛帳 | 未入金の報酬や回収状況を記録 |
| 経費帳 | 必要経費を勘定科目ごとに記録 |
| 固定資産台帳 | 固定資産の取得や減価償却などを記録 |
帳簿の種類と記録する内容
たとえば、Webライターなら、原稿料や仕事に使った費用など、事業で発生する取引を記録する場面が多くなります。
ただし、現金取引の有無や固定資産の保有状況など、事業内容によって必要な帳簿は異なるため、Webライターやフリーランスがすべて同じ帳簿を使うわけではありません。
帳簿を整理すると、事業でいくら売り上げ、どの程度の経費が発生したのかを確認しやすくなります。
- 売上を記録する
- 経費を記録する
- 入出金を確認する
- 資産を管理する
このように、帳簿には青色申告に必要な取引を記録するだけでなく、日々の事業のお金を整理する役割もあります。
まずは帳簿の種類と役割を知ったうえで、自分の事業ではどの帳簿が関係するのかを確認しましょう。
仕訳帳とは?
簿記や経理に触れたことがある人は、「仕訳」という言葉を聞いたことがあるかもしれません。
では、仕訳帳とはどのような役目を果たす帳簿なのでしょう。
仕訳帳に記録する内容・ポイントとあわせて、Webライターにフォーカスした使用方法についても紹介します。
仕訳帳に記録する内容
仕訳帳は、事業で発生した取引を日付の順番に記録し、お金の動きを整理するための帳簿です。
取引が発生した日付や金額だけでなく、どの勘定科目に該当するのか、どのような取引だったのかも記録するため、後から取引内容を確認するときにも役立つでしょう。
| 記録する内容 | 記録する内容の例 |
|---|---|
| 日付 | 取引が発生した日 |
| 勘定科目 | 売上や通信費など |
| 金額 | 取引した金額 |
| 取引内容 | 取引の具体的な内容 |
記録する内容と記入例
たとえば、仕事で使用するパソコン周辺機器を購入した場合、購入日や金額、支出の内容などを仕訳帳に記録します。
また、記録する内容は売上や経費だけではありません。
事業用のお金がどのように動いたのかも記録するため、日々の取引を漏れなく整理する役割もになっています。
- 商品やサービスの売上
- 仕事に必要な経費
- 事業用のお金の入出金
- 固定資産の購入
このように、仕訳帳には事業で発生したさまざまな取引を記録し、確定申告で必要となる所得の計算にもつながる重要な帳簿です。
仕訳帳を作成するときのポイント
仕訳帳を作成するときは、取引の内容を後から確認できるよう、正しく記録することが大切です。
特に、取引が発生した日付や金額を間違えないようにし、どの勘定科目に当てはまるのかを確認したうえで記録すると、帳簿全体を整理しやすくなります。
- 取引の日付を確認する
- 金額を正しく記録する
- 勘定科目を適切に選ぶ
- 取引内容を分かりやすくする
また、売上が発生した日と、実際に報酬が入金された日が異なる場合には、それぞれの取引を混同しないよう注意しなければなりません。
たとえば、クライアントからの報酬が後日入金される場合、売上の発生日と入金日を分けて考える必要があるでしょう。
さらに、領収書や請求書などの資料と照らし合わせながら記録すると、取引内容を確認しやすくなります。
仕訳帳は日々の取引を積み重ねていく帳簿なので、取引が発生するたびに記録する習慣をつけておくとよいですよ。
Webライターの仕訳例
Webライターの取引では、記事を納品して報酬が確定したときにも仕訳を行います。
たとえば、9月20日にクライアントへ記事を納品し、原稿料10,000円が確定したものの、報酬は10月15日に銀行口座へ入金されるケースを考えてみましょう。
9月20日時点では、まだ報酬を受け取っていないため、後から受け取る10,000円を売掛金として記録します。
| 日付 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 9月20日 | 売掛金 | 10,000円 | 売上 | 10,000円 |
原稿料が確定した時点での仕訳
この仕訳では、9月20日に10,000円の売上が発生し、その金額を後から受け取る予定であることを記録しています。
その後、10月15日に報酬10,000円が銀行口座へ入金されたら、入金についても仕訳を行わなければなりません。
| 日付 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 10月15日 | 普通預金 | 10,000円 | 売掛金 | 10,000円 |
原稿料が銀行に振り込まれた際の仕訳
この仕訳では、9月20日に記録した売掛金10,000円が、10月15日に銀行口座へ入金されたことを表しています。
納品から入金までの流れ
- 9月20日に記事を納品
- 9月20日に売上を記録
- 10月15日に報酬が入金
- 10月15日に入金を記録
このように、Webライターの売上では、報酬が発生した日と実際に入金された日を分けて記録する場合があるので注意しましょう。
総勘定元帳とは?
確定申告をしたことがない場合、総勘定元帳がどのような帳簿なのか、わからない人もいるかもしれません。
そこで、総勘定元帳の役割や仕訳帳との違いについて確認していきます。
総勘定元帳に記録する内容
総勘定元帳は、仕訳帳に記録した取引を勘定科目ごとに整理し、科目ごとの増減や残高を確認するための帳簿です。
仕訳帳では取引を日付順に記録するのに対して、総勘定元帳では「売上」「通信費」「普通預金」など、同じ勘定科目の取引をまとめて記録します。
| 記録する内容 | 具体的な内容 |
|---|---|
| 日付 | 取引が発生した日 |
| 勘定科目 | 売上や通信費など |
| 金額 | 取引した金額 |
| 相手の科目 | 反対側の勘定科目 |
| 残高 | 取引後の金額 |
記録する内容と記入例
たとえば「売上」という科目なら、売上として記録された取引をまとめて確認できる仕組みです。
さらに、科目ごとの取引を整理すると、どのような収入や支出が発生したのかを把握しやすくなり、帳簿全体の内容も確認しやすくなるでしょう。
- 売上の増減を確認する
- 経費の動きを確認する
- 預金の残高を確認する
このように、総勘定元帳は、日々の取引を勘定科目ごとに整理し、事業のお金の動きを確認するために使われる帳簿です。
仕訳帳との違い
仕訳帳と総勘定元帳は、どちらも事業の取引を記録する帳簿ですが、取引を整理する方法に違いがあります。
仕訳帳では取引が発生した順番に記録するため、いつ、どのような取引があったのかを確認しやすく、総勘定元帳では同じ取引を勘定科目ごとに分けて整理する点が特徴です。
| 帳簿 | 主な役割 |
|---|---|
| 仕訳帳 | 取引を発生した順に記録 |
| 総勘定元帳 | 勘定科目ごとに整理 |
仕訳帳と総勘定元帳の役割の違い
つまり、仕訳帳を見ると日付に沿った取引の流れがわかり、総勘定元帳を見ると科目ごとの動きがわかります。
たとえば、1か月間に複数の売上や経費が発生した場合、仕訳帳では日付順に並びますが、総勘定元帳では売上や通信費などの科目ごとにまとめて確認する形になるでしょう。
- 仕訳帳は日付順に記録する
- 総勘定元帳は科目別に整理する
- 同じ取引が両方に反映される
このように、2つの帳簿は別々の取引を記録するものではなく、同じ取引を異なる方法で整理する関係です。
青色申告で複式簿記による記帳を行う場合は、仕訳帳と総勘定元帳の役割を分けて理解すると、帳簿同士のつながりもわかりやすくなります。
Webライターの総勘定元帳
Webライターの総勘定元帳では、売上や経費などの勘定科目ごとに取引を整理します。
たとえば記事の原稿料が発生した場合は「売上」に、仕事で使ったインターネット料金は「通信費」に、文房具などを購入した場合は「消耗品費」に分類して記録し、それぞれの科目で金額の動きを確認する仕組みです。
- 売上
- 通信費
- 消耗品費
- 普通預金
具体的的な例として、9月に原稿料30,000円の売上があり、通信費5,000円を支払った場合、それぞれ該当する勘定科目に分けて記録します。
| 勘定科目 | 記録する取引 |
|---|---|
| 売上 | 原稿料など |
| 通信費 | インターネット料金など |
| 消耗品費 | 文房具など |
勘定科目と記録する取引例
このように、総勘定元帳を見ると、Webライターとしてどのくらいの売上があり、どのような経費が発生したのかを科目ごとに確認しやすくなるでしょう。
現金出納帳とは?
経理に携わったことがあれば、現金出納帳はご存じの方もいるかもしれません。
ただ初めて聞いた人もいるかもしれないので、現金出納帳の役割などを確認していきます。
現金出納帳に記録する内容
現金出納帳は、事業で使う現金の入出金を記録し、手元にある現金の残高を管理するための帳簿です。
現金を受け取ったときは入金として記録し、仕事に必要な費用を現金で支払ったときは出金として記録したうえで、取引後に残っている金額も確認します。
| 記録する内容 | 記録する内容の例 |
|---|---|
| 日付 | 取引が発生した日 |
| 入金 | 受け取った現金 |
| 出金 | 支払った現金 |
| 摘要 | 取引の具体的な内容 |
| 残高 | 取引後の手元現金 |
現金出納帳に記録する内容と例
たとえば、事業用の現金で文房具を1,000円購入した場合は、出金1,000円として記録し、その後の残高も計算するのが一般的です。
現金出納帳の記入手順
- 現金の入金を記録する
- 現金の出金を記録する
- 取引後の残高を計算して確認する
このように、現金出納帳では現金の動きを順番に記録し、帳簿上の残高と実際に手元にある現金を確認しやすくする役割を持っています。
Webライターにおける現金出納帳
Webライターでも、事業で現金を使う取引があれば、現金出納帳を記録する必要があります。
ただし、報酬を銀行振込で受け取り、経費もクレジットカードや銀行口座から支払っている場合、現金出納帳を使う場面は少なく、毎日の記録が必要になるとは限りません。
- 現金で文房具を購入する
- 現金で取材費を支払う
- 現金で交通費を支払う
たとえば、取材先までの交通費を現金で1,000円支払った場合は、事業用の現金から1,000円が出たことを現金出納帳に記録します。
一方、銀行振込で受け取った報酬や、銀行口座から支払った経費は、現金出納帳ではなく、それぞれの取引に合った方法で記録することになるでしょう。
Webライターの場合は、自分の事業で現金による取引がどの程度あるのかを確認することが大切です。
売掛帳とは?
簿記や経理の経験がない場合、売掛という言葉になじみがないかもしれません。
売掛帳も確定申告では重要な帳簿であり、Webライターを含むフリーランスにとっての重要性も同様です。
売掛帳とはどのような帳簿なのか、Webライターの例も挙げて確認していきましょう。
売掛帳に記録する内容
売掛帳は、まだ受け取っていない売上を管理し、入金までの状況を確認するための帳簿です。
売掛金とは、商品やサービスを提供して売上が発生したものの、代金をまだ受け取っていない状態を指し、後から入金される予定の金額を管理します。
| 記録する内容 | 記録する内容の例 |
|---|---|
| 日付 | 売上が発生した日 |
| 相手先 | クライアント名など |
| 売上金額 | 発生した報酬 |
| 入金日 | 実際に入金された日 |
| 入金額 | 回収した金額 |
売掛帳に記録する主な内容
売掛帳を確認すると、まだ入金されていない報酬がいくらあるのかを把握しやすくなるでしょう。
また、実際に入金されたときは、その日付や金額を記録して、未回収だった売掛金が回収されたことを確認しなければなりません。
- 売上の発生日を記録する
- 未入金の金額を確認する
- 入金された日を記録する
- 回収した金額を確認する
このように、売掛帳は売上が発生してから入金されるまでの状況を整理し、未入金の報酬を把握するために役立つ帳簿です。
特に後払いの取引がある場合は、売上と入金を分けて管理することで、どの報酬がまだ支払われていないのかも確認しやすくなるでしょう。
Webライターの報酬と売掛金
Webライターでは、記事を納品した日と報酬が振り込まれる日が異なる場合があります。
たとえば、9月20日に記事を納品して報酬10,000円が確定し、10月15日に銀行口座へ振り込まれる場合、9月20日に売掛金として記録し、10月15日に入金を記録します。
| 日付 | 取引内容 | 金額 |
|---|---|---|
| 9月20日 | 記事を納品・報酬確定 | 10,000円 |
| 10月15日 | 銀行口座へ入金 | 10,000円 |
Webライターの報酬と売掛帳の記入例
上記のような記入になるのは、9月20日の時点では、まだ報酬を受け取っていないからです。
このように、報酬が発生した日と入金された日は別になる場合があり、売掛帳ではそれぞれの動きを記録します。
売掛帳の記入と確認手順
- 9月20日に売掛金を記録
- 10月15日に入金を記録
- 未入金の報酬を確認
そのため、売掛帳を確認すると、どの報酬がまだ振り込まれていないのかを把握しやすくなるでしょう。
クライアントによって支払日が異なる場合もあるため、売掛帳で入金状況を整理しておくと、報酬の管理にも役立ちますよ。
経費帳とは?
経費帳は、事業を行ううえで重要な帳簿です。
Webライターを含むフリーランスも、報酬を得る事業を行っている限り、何らかの経費は発生します。
それらを記録するのが経費帳です。
経費帳に記録する内容
経費帳は、事業を行うために支払った必要経費を記録し、支出の内容を整理するための帳簿です。
必要経費を支払った日付や金額、支払先、勘定科目などを記録し、何のために使ったお金なのかも分かるように整理します。
| 記録する内容 | 具体例 |
|---|---|
| 日付 | 9月20日 |
| 勘定科目 | 通信費 |
| 金額 | 5,000円 |
| 支払先 | 通信会社 |
| 内容 | インターネット料金 |
経費帳に記入する内容と例
たとえば、9月20日にインターネット料金5,000円を支払った場合、通信費としてその取引を上記一覧のように記録します。
経費帳を確認すると、どのような必要経費が発生したのかを把握でき、年間の支出を整理するときにも役立つでしょう。
このように、経費帳は必要経費の取引をまとめ、事業で使ったお金の流れを確認するために使われる帳簿です。
経費を記録するときのポイント
経費を記録するときは、まず支出の内容を確認し、仕事に必要な費用なのかを判断することが大切です。
そのうえで領収書やレシートなどを確認し、支払日・金額・支払先を整理してから、内容に合った勘定科目を選んで記録します。
経費を記録する際の主な手順
- 支出の内容を確認する
- 必要経費に該当するか判断する
- 領収書などを確認する
- 勘定科目を分類する
- 経費帳に記録する
記録した後は、領収書などの資料と帳簿を照らし合わせ、日付や金額に間違いがないか確認しておくとよいでしょう。
このように、支出の確認から資料の整理、勘定科目の分類、帳簿への記録まで順番に進めると、経費を整理しやすくなります。
Webライターに関係する経費
Webライターの仕事では、記事を作成するためにさまざまな費用が発生し、それぞれ内容に応じて経費として扱う場合があります。
代表的なものとして、インターネット料金などの通信費、文房具などの消耗品費、仕事で読む書籍などの新聞図書費があり、事業との関係を確認して判断することが大切です。
- 通信費
- 消耗品費
- 新聞図書費
- 広告宣伝費
- 地代家賃
- 外注費
ただし、同じ種類の支出でも、仕事で使った割合や利用目的によって扱いが変わる場合があります。
たとえば、自宅のインターネット料金や家賃などは、仕事と私生活の両方で使っている場合、事業に使った部分を分けて考えなければなりません。
私生活分を経費として計上すると、罰則が科せられる可能性があるので注意してください。
固定資産台帳とは?
固定資産台帳は、固定資産に分類される物品などを計上する際に必要になる帳簿です。
Webライターを含むフリーランスにも大いに関係する可能性があり、この帳簿の存在は無視できません。
固定資産台帳の役割やWebライターの固定資産について解説します。
固定資産台帳に記録する内容
固定資産台帳は、事業で使う固定資産を管理し、その取得から現在までの状況を記録するための帳簿です。
固定資産を取得したときは、名称や取得年月日、取得価額などを記録し、その後の減価償却費や帳簿価額なども整理して、資産の残りの価値を確認できるようにします。
| 記録する内容 | 具体例 |
|---|---|
| 固定資産の名称 | パソコン |
| 取得年月日 | 2026年9月20日 |
| 取得価額 | 150,000円 |
| 減価償却 | 年間の償却額 |
| 帳簿価額 | 現在の残額 |
固定資産台帳に記録する内容と具体例
たとえば、150,000円のパソコンを事業用として取得した場合、取得した日や金額などを固定資産台帳に上記のように記録します。
その後も減価償却の状況を記録し、取得価額からこれまでの減価償却額を差し引いた帳簿価額を確認していかなければなりません。
このように、固定資産台帳では固定資産を取得したときの情報だけでなく、その後の金額の変化も記録して管理します。
減価償却との関係
固定資産台帳を理解するうえで、減価償却は重要な仕組みです。
減価償却とは、固定資産の取得価額を購入した年に一度に経費にするのではなく、決められた期間に分けて費用として計上する方法を指します。
| 記録する内容 | 意味 |
|---|---|
| 取得価額 | 購入した金額 |
| 減価償却費 | その年の経費 |
| 帳簿価額 | 残っている金額 |
固定資産台帳に記録する内容とその意味
固定資産を取得した後は、減価償却の状況に合わせて帳簿の金額も変わります。
減価償却も含めた固定資産台帳の記入と確認の手順
- 取得価額を記録する
- 減価償却費を計上する
- 帳簿価額を確認する
たとえば、150,000円の固定資産を取得した場合、取得した年に150,000円全額を経費にするのではなく、決められた期間に分けて減価償却費を計上し、その分だけ帳簿価額も減っていきます。
このように、固定資産台帳では、取得したときの金額だけでなく、減価償却によって変化する金額も記録し、固定資産の現在の価値を確認します。
Webライターと固定資産
Webライターの場合、仕事で使うパソコンや周辺機器などが固定資産に関係する場合があります。
ただし、購入したパソコンや機器がすべて固定資産になるわけではなく、取得価額や使用状況などによって、経費としての扱いが変わる点に注意が必要です。
| 例 | 確認する内容 |
|---|---|
| パソコン | 取得価額や用途 |
| モニター | 取得価額や用途 |
| 周辺機器 | 金額や使用状況 |
Webライターの固定資産の例と確認ポイント
たとえば、仕事で使うためにパソコンを購入した場合、その取得価額や使い方などを確認したうえで、固定資産として扱うかを判断します。
- 仕事で使うパソコン
- 仕事用のモニター
- 新聞図書費
- 仕事で使う周辺機器
また、自宅で仕事と私生活の両方に使う機器では、事業での使用状況も考慮しなければなりません。
このように、Webライターにとってパソコンなどは固定資産に関係することがありますが、実際の扱いは取得価額や使用状況などによって異なります。
Webライターに必要な帳簿とは?
Webライターに必要な帳簿は、仕事の内容や取引の方法によって異なります。
| 帳簿 | Webライターでの使用場面 |
|---|---|
| 仕訳帳 | 事業上の取引を記録 |
| 総勘定元帳 | 勘定科目ごとに取引を整理 |
| 現金出納帳 | 現金取引がある場合 |
| 売掛帳 | 未入金の報酬を管理 |
| 経費帳 | 必要経費を管理 |
| 固定資産台帳 | 固定資産がある場合 |
各帳簿別のWebライター使用場面
6種類の帳簿にはそれぞれ役割があり、すべてのWebライターが6種類全部を同じように使うわけではなく、自分の取引に合う帳簿を確認しなければなりません。
- 記事を納品して売上が発生 ⇒ 仕訳帳・総勘定元帳
- 報酬の後日受取 ⇒ 売掛帳
- 仕事の費用支払 ⇒ 経費帳
- パソコンなどを取得 ⇒ 固定資産台帳
このように、同じWebライターでも、どのような取引をしているかによって必要な帳簿は変わるでしょう。
6種類全部を一律に使うのではなく、自分の売上や支出、現金取引などを確認し、関係する帳簿を整理していくことが大切です。
買掛帳は必要ない?
通常のWebライター業務では、買掛帳を使う機会は多くありません。
買掛帳は、商品や材料などを仕入れ、代金を後から支払う買掛金を管理するための帳簿です。
| 事業の内容 | 買掛帳の使用 |
|---|---|
| 商品を仕入れて販売する | 使う場合がある |
| 仕入れを行わない | 使う機会は少ない |
事業内容と買掛帳の使用
Webライターは、記事の執筆や編集を中心とするため、商品を仕入れて販売する事業とは違い、買掛金が発生する場面も限られます。
たとえば、クライアントから記事執筆を受注し、自分で記事を作成して納品するだけなら、商品の仕入れは発生しません。
- 記事を執筆して納品する
- 原稿料を受け取る
- 仕事用の経費を支払う
一方、Webライターが記事制作とあわせて商品販売を行い、仕入れ代金を後から支払う場合は、買掛帳が関係するでしょう。
通常のWebライター業務で仕入れを行っていない場合は、買掛帳を使う場面は少ないと考えてください。
Webライターに必要な帳簿を確認しよう
Webライターが使う帳簿は、事業で発生する取引の内容や方法によって変わるため、最初に全体を確認しておくことが大切です。
仕訳帳や総勘定元帳をはじめ、現金取引があれば現金出納帳、後から報酬を受け取るなら売掛帳、必要経費があれば経費帳、固定資産を保有していれば固定資産台帳を使うなど、実際の取引に合わせて必要な帳簿を整理します。
ただし、すべてのWebライターが、6種類全部を同じように使うわけではありません。
自分の売上や支出、報酬の受け取り方などを確認し、どのような取引が発生しているのかを整理したうえで、関係する帳簿を把握しておくと、確定申告に向けた記帳も進めやすくなるでしょう。