青色申告を始めたいWebライターは、確定申告を行う前に、青色申告承認申請書を提出する必要があります。
しかし、初めて青色申告を利用するフリーランスにとって、「いつまでに提出するの?」「どこに何を書けばよいの?」など、申請書の手続きは迷いやすいポイントでしょう。
青色申告承認申請書には提出期限があり、期限を過ぎると、その年分から青色申告を始められませんよ。
この記事では、青色申告承認申請書が必要な理由や提出期限をはじめ、Webライター向けの具体的な書き方、税務署の窓口・郵送・e-Taxによる提出方法まで、初心者にもわかりやすく紹介します。
青色申告承認申請書とは?
青色申告承認申請書とは、所得税の確定申告を青色申告で行うために、事前に税務署へ提出する書類です。
青色申告は誰でも自由に利用できるわけではなく、対象となる所得がある人が青色申告承認申請書を納税地の所轄税務署へ提出し、承認を受ける必要があります。
- 事業所得
- 不動産所得
- 山林所得
青色申告を利用できるのは、上記3種類の所得がある人です。
たとえば、Webライターとして継続的に仕事を請け負い、得た所得を事業所得として申告するフリーランスなら、青色申告の対象になる可能性があるでしょう。
ただし、青色申告と青色申告承認申請書は、役割が異なります。
| 名称 | 役割 |
|---|---|
| 青色申告 | 所定の帳簿をもとに所得税を申告する制度 |
| 青色申告承認申請書 | 青色申告の承認を受けるために提出する書類 |
主な書類とその役割
そのため、青色申告を希望しているだけでは、青色申告者として扱われません。
確定申告初心者は、青色申告を始める前の手続きとして申請書が必要になることを理解し、提出期限なども確認しておくことが大切です。
なお、青色申告については以下の記事で詳しく解説しているので、こちらもあわせて参考にしてください。
青色申告承認申請書はなぜ必要?
青色申告は、希望するだけで利用できる制度ではなく、事前に税務署から承認を受ける必要があります。
そのため、青色申告を始めたいWebライターやフリーランスは、定められた期限までに青色申告承認申請書を提出し、必要な手続きを済ませなければなりません。
青色申告のための主な手順
- 申請書を作成する
- 期限までに提出する
- 税務署から承認を受ける
青色申告には、所得税の負担軽減などにつながる特典があります。
ただし、青色申告承認申請書を提出しただけで、以下の特典がすべて適用されるわけではなく、それぞれに定められた要件を満たす必要があります。
| 主な特典 | 概要 |
|---|---|
| 青色申告特別控除 | 所得から一定額を控除 |
| 純損失の繰越し | 赤字を翌年以後に繰越し |
| 青色事業専従者給与 | 家族への給与を必要経費に算入 |
| 少額資産の特例 | 一定の資産を必要経費に算入 |
主な特典とその概要
青色申告承認申請書は、こうした青色申告の特典を利用するための前提となる書類です。
各特典の詳しい内容や適用条件については、青色申告のメリット・デメリットを解説した記事で紹介しているため、あわせて確認してみてください。
【体験談】申請書を知ったきっかけ
専業Webライターになる際、私はすでに個人事業主として活動していた友人へ、開業について相談しました。
その際に受けたアドバイスは、「税務署へ開業届を提出すること」と「確定申告は青色申告で行うこと」の2つで、私もその方針で開業準備を進めることにしたのです。
- 自分で手続きを調べる
- 青色申告を利用する
- 開業届を提出する
ただし、この時点では青色申告承認申請書の存在を、私はまったく知りませんでした。
開業届を提出する段階で自分でも調べたところ、青色申告には事前の申請が必要であり、青色申告承認申請書を提出して承認を受けなければならないと初めて知ります。
| 友人から聞いたこと | 自分で調べて知ったこと |
|---|---|
| 開業届を提出する | 必要な書類を確認する |
| 青色申告を利用する | 事前に申請が必要 |
| 開業準備を進める | 提出期限を確認する |
アドバイスと自分で調べたこと
この経験で強く感じたのは、人から教えてもらった情報だけで、手続きを進めないことの大切さです。
友人のアドバイスは開業するうえで大いに役立ちましたが、税金には書類や期限など細かな決まりがあるため、最後は国税庁などの一次情報を自分でも確認することが重要だと実感しました。
アドバイスは参考と受け取り、最終確認は必ず自分で行いましょう。
なお、開業届については以下の記事で解説しているので、こちらもあわせて参考にしてください。
青色申告承認申請書の提出期限
確定申告を青色申告で行うためには、青色申告承認申請書を管轄する税務署に提出しなければなりません。
また、いつでも提出していいというものではなく、期限が定められています。
原則と開業のタイミング、それぞれの提出期限とあわせて、期限を過ぎた場合の扱いについても紹介するので参考にしてください。
原則3月15日までに提出
青色申告承認申請書は、その年から青色申告を始める場合、原則としてその年の3月15日までに提出します。
たとえば、2026年1月から12月までにWebライターとして得た収入を青色申告したい場合、申請書は2026年3月15日までに提出しておかなければなりません。
| 手続き | 2026年から始める場合 |
|---|---|
| 青色申告承認申請書 | 2026年3月15日まで |
| 所得税の確定申告 | 2027年3月15日まで |
2026年から始める場合の手続きと期限(原則)
つまり、青色申告を始めるための申請は、実際に確定申告を行うよりも前に完了させます。
「2026年の収入だから、2027年3月15日までに申請書も出せばよい」と考えやすいですが、申請書と確定申告では提出する時期が異なるため、混同しないようにしましょう。
原則として、確定申告の書類と一緒に申請書を提出しても、青色申告として受理されないので注意してくださいね。
開業後は2か月以内に提出
その年の1月16日以後に新しく事業を始めた場合は、開業日から2か月以内が青色申告承認申請書の提出期限です。
そのため、年の途中からWebライターとして開業した場合は、原則となる3月15日ではなく、自分が事業を開始した日を基準として提出期限を確認しなければなりません。
| Webライターの開業日 | 申請書の提出期限 |
|---|---|
| 2026年4月1日 | 2026年6月1日 |
| 2026年7月1日 | 2026年9月1日 |
| 2026年10月1日 | 2026年12月1日 |
開業日別の申請書提出期限
たとえば、2026年7月1日にWebライターとして開業した場合、申請書の提出期限は2026年9月1日です。
この期限までに申請して承認を受ければ、2026年7月の開業後に得た所得について、青色申告を行うための手続きを進められるでしょう。
ただし、開業日によって提出期限が変わるため、日付は確認してくださいね。
年の途中から開業する場合は、「次の確定申告までに提出すればよい」と考えず、開業日から2か月以内を目安に早めに準備することが大切です。
期限を過ぎた場合の扱い
青色申告承認申請書を期限までに提出しなかった場合、原則として、その年分から青色申告を始められません。
たとえば、2026年分から青色申告を始めたい人が提出期限を過ぎた場合、2026年分には間に合わないため、2027年分から青色申告を利用するための申請を検討することになります。
| 申請状況 | 青色申告の扱い |
|---|---|
| 期限内に提出 | その年分から利用 |
| 期限後に提出 | 翌年分から検討 |
申請状況別の青色申告の扱い
その年分で青色申告を利用できなければ、青色申告特別控除などの特典についても、適用を受けられません。
ただし、青色申告の特典にはそれぞれ適用要件があり、青色申告承認申請書を期限内に提出しただけで、すべての特典が自動的に適用されるわけではない点にも注意が必要でしょう。
提出期限を過ぎてから気づかないよう、青色申告をする場合は、申請の時期を早めに確認してくださいね。
青色申告承認申請書の書き方
青色申告承認申請書を初めてみた人は、どこにどのように記入すればいいのかわからないかもしれません。
そこで、それぞれの記入欄についてどのように明記すればいいのか紹介します。
Webライターを前提とした記入例もいくつか紹介するので、これから申請書を出そうと考えている人はぜひ参考にしてください。
申請する年分を記入
青色申告承認申請書(国税庁より)
※画像はクリックすると大きくなります
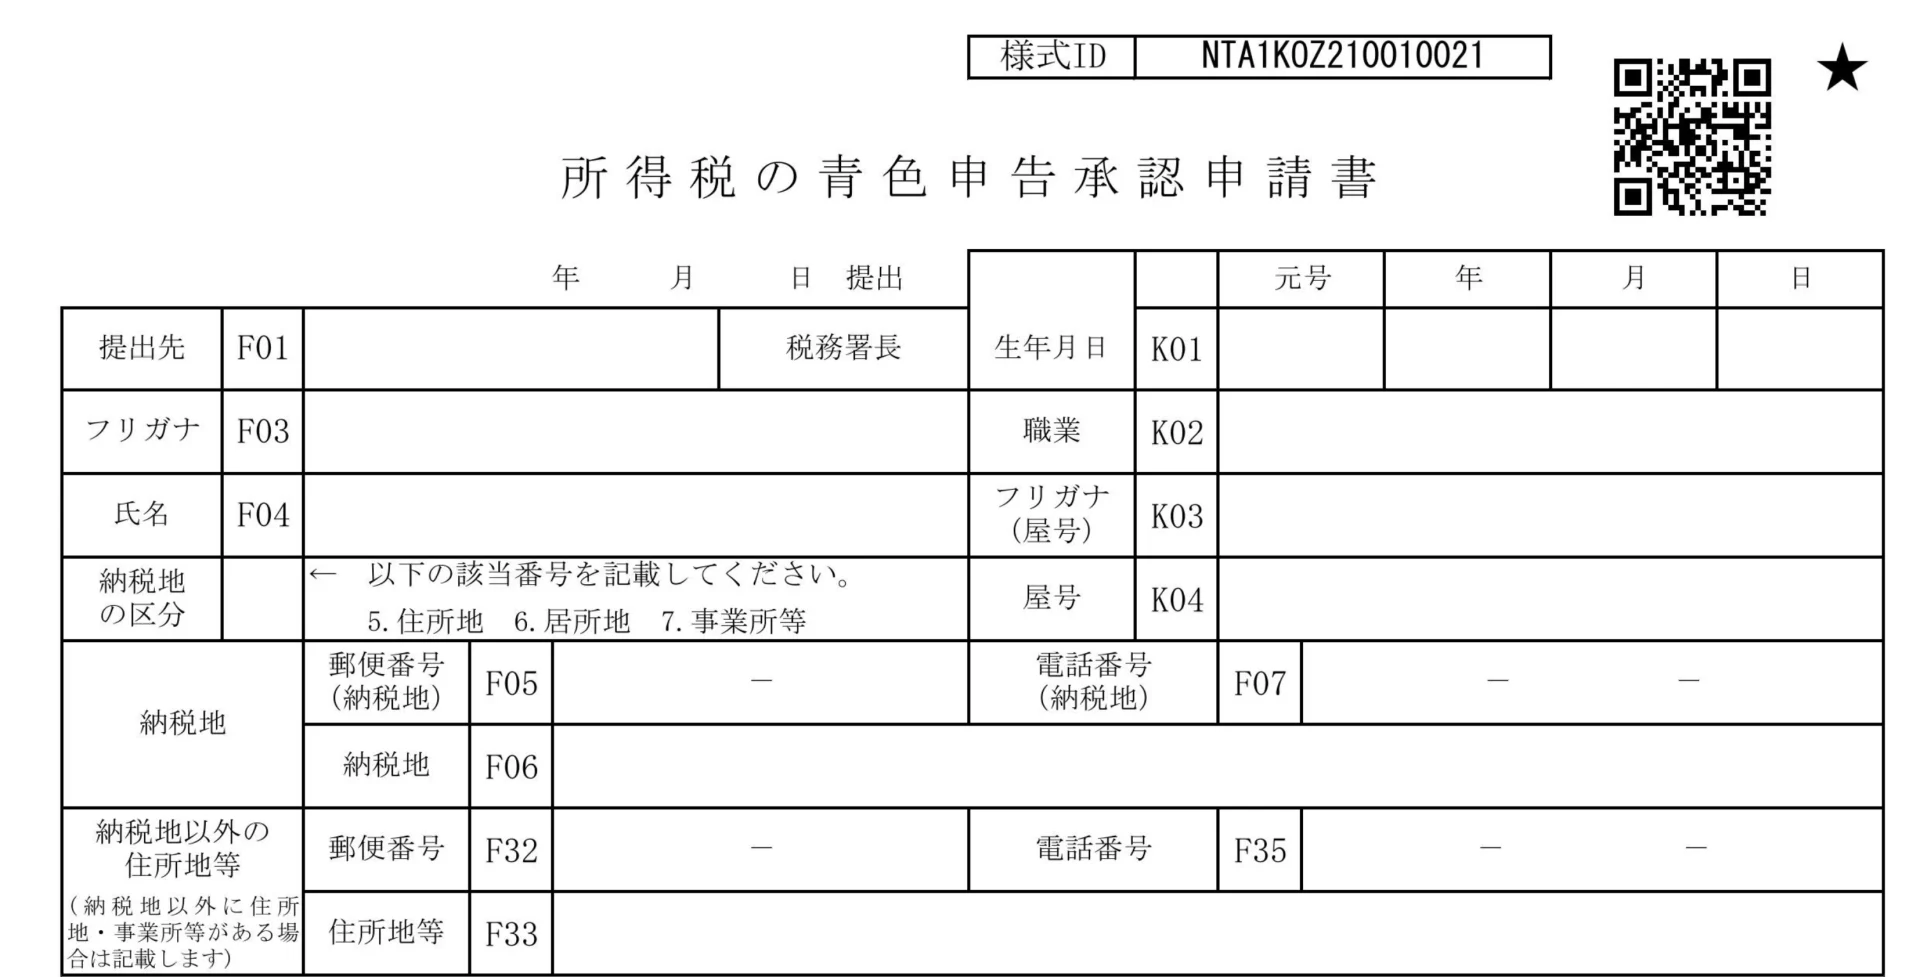
青色申告承認申請書の上部には、提出先や納税地など、申請者に関する基本情報を記入する欄があります。
- 所轄税務署を確認する
- 基本情報を記入する
- 開始する年分を確認する
なお、記入する前に上記の3つをあらかじめ確認しておくとスムーズです。
| 記入欄 | 記号番号 | Webライターの記入例 |
|---|---|---|
| 提出日 | 申請書を提出する年月日 | |
| 税務署名 | F01 | 納税地を所轄する税務署 |
| 生年月日 | K01 | 本人の生年月日 |
| フリガナ | F03 | 本人氏名のフリガナ |
| 氏名 | F04 | 本人の氏名 |
| 職業 | K02 | Webライター |
| 屋号 | K04 | 使用している屋号 |
| 納税地 | F05、F06、F07 | 自宅の住所など |
青色申告承認申請書上段の記入例
税務署名には納税地を所轄する税務署、提出日には申請書を提出する年月日を記入し、氏名や生年月日なども間違いがないように確認しながら記載していきましょう。
自宅で仕事をするWebライターなら、納税地には原則として自宅の住所を記入します。
また、職業欄には仕事の内容がわかるよう「Webライター」と記入し、屋号を使用している場合はその名称を記載しますが、屋号がない場合は申請のために新しく作る必要はありません。
青色申告承認申請書(国税庁より)
※画像はクリックすると大きくなります
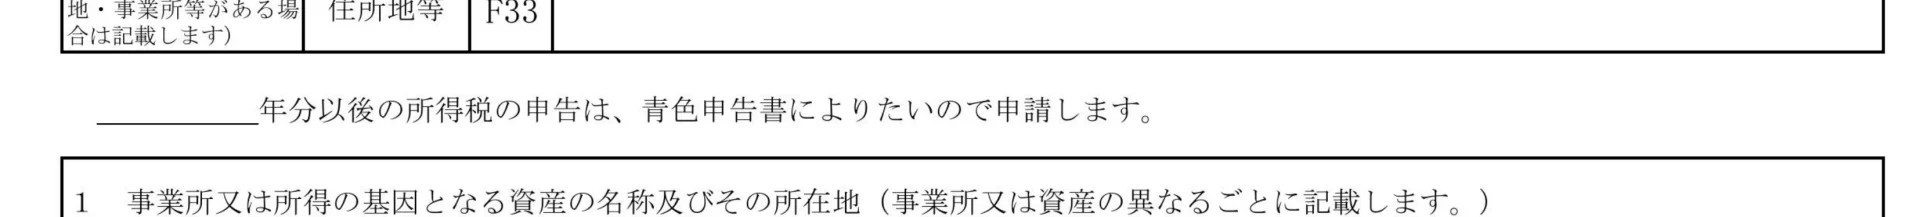
さらに、青色申告を開始したい年について「令和○年分以後」と記入する欄があります。
ここは青色申告をいつから始めたいのかを示す部分なので、間違えないように確認することが大切です。
| 青色申告を始める年 | 申請書に記入する年分 |
|---|---|
| 2026年 | 令和8年分以後 |
| 2027年 | 令和9年分以後 |
| 2028年 | 令和10年分以後 |
青色申告開始年別の記入年度
たとえば、2026年分なら「令和8年分以後」のように西暦を和暦へ置き換え、ほかの基本情報にも記入漏れがないか確認してから提出しましょう。
事業所や所得の種類を記入
青色申告承認申請書(国税庁より)
※画像はクリックすると大きくなります
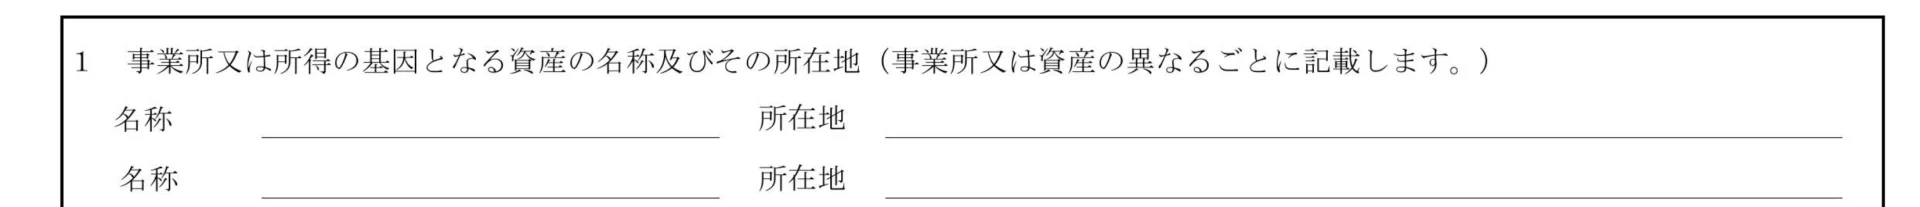
青色申告承認申請書には、事業所や所得のもととなる資産について、名称と所在地を記入する欄があります。
- 事業を行う場所を確認
- 自宅の住所を記入
- 所得の種類を選択
記入する前に、上記3つの注意点を参考にあらかじめ調べておいてください。
| 記入欄 | 自宅で働くWebライターの例 |
|---|---|
| 名称 | 自宅 |
| 所在地 | 東京都○○区○○1-2-3 |
| 所得の種類 | 事業所得 |
在宅Webライターの場合の記入例
店舗や事務所などを設けている場合は、その名称と所在地を記載しますが、自宅で仕事をしているWebライターは、独立した事務所を設けていないケースも多いでしょう。
独立した事務所がなく、自宅で仕事をしている場合は、事業を行っている場所として自宅について記入します。
たとえば、自宅の住所が「東京都○○区○○1-2-3」なら、名称には「自宅」、所在地には「東京都○○区○○1-2-3」のように実際の住所を記入するとわかりやすいのでおすすめです。

青色申告承認申請書(国税庁より)
※画像はクリックすると大きくなります
また、申請書には所得の種類として、事業所得や不動産所得、山林所得から該当するものを選ぶ欄があります。
Webライターとして継続的に仕事を請け負い、その収入を事業所得として申告しているフリーランスなら、「事業所得」を選択し、ほかの記入内容と相違がないか確認しておきましょう。
事業開始日などを記入
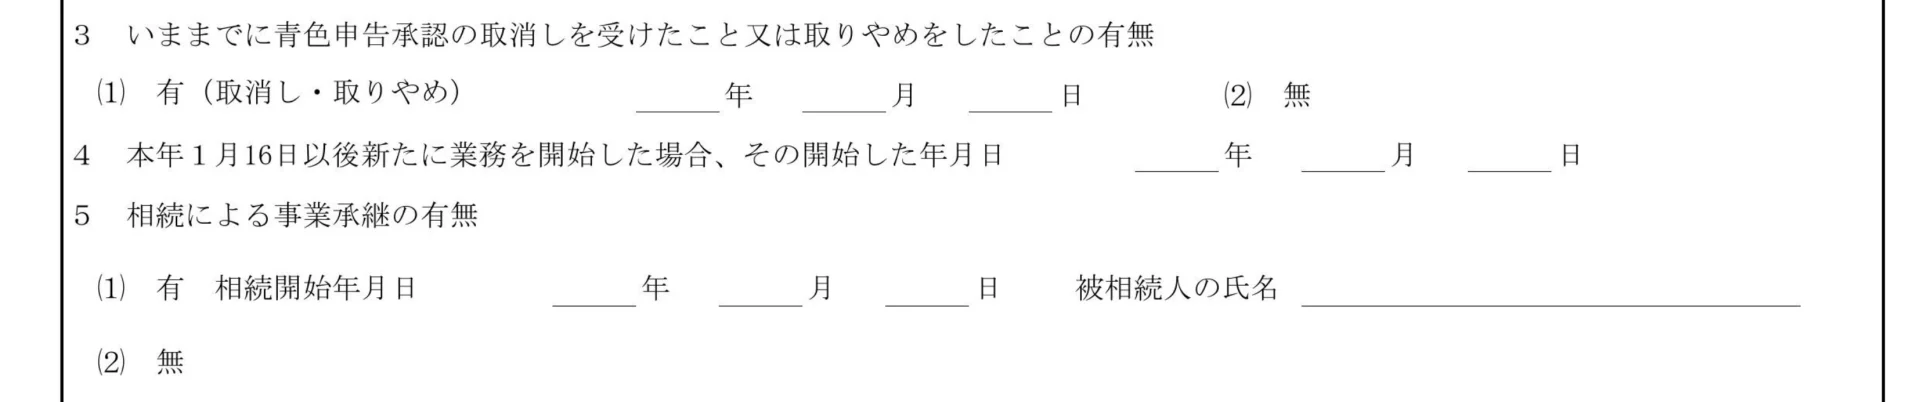
青色申告承認申請書(国税庁より)
※画像はクリックすると大きくなります
この欄は申請書の表現がわかりにくいため、戸惑う人もいるかもしれません。
- ③は初めてなら「無」を確認
- ④には開業した日を記入
- ⑤は相続の有無を確認
これまで青色申告を利用した経験がない人なら、取消しや取りやめについては、基本的に「無」を選びます。
過去に青色申告の承認を取り消された人や、自分から取りやめた人は「有」を選び、それぞれ取消しの通知を受けた日や取りやめた日も記入しなければなりません。
Webライターとして、初めて開業する際の具体的な記入例を紹介します。
| 記入欄 | 初めて開業する場合の記入例 |
|---|---|
| 青色申告承認の取消し・取りやめ | 無 |
| 事業開始年月日 | 令和8年7月1日 |
| 相続による事業承継 | 無 |
Webライターが初めて開業する場合の記入例
たとえば、2026年7月1日にWebライターとして開業した場合は「令和8年7月1日」と記入し、開業届にも同じ開業日を記載しているなら、その日付とそろえておくとわかりやすいでしょう。
また、自分で新しくWebライターとして開業し、家族などから事業を引き継いでいなければ、相続による事業承継も「無」です。
初めて開業するWebライターなら「無」に該当する項目が多いため、まず事業開始年月日を確認し、その後に過去の青色申告や相続の有無を順番に確認するとよいでしょう。
簿記方式や帳簿名を記入
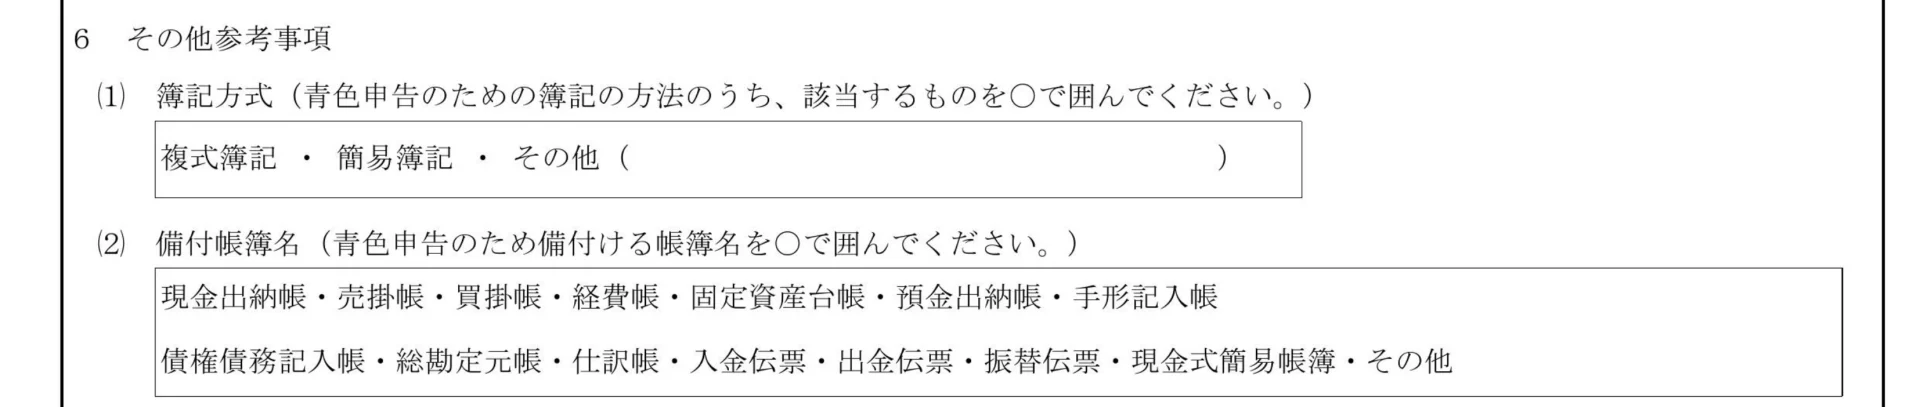
青色申告承認申請書(国税庁より)
※画像はクリックすると大きくなります
青色申告承認申請書では、まず「簿記方式」の欄を確認し、自分が使用する記帳方法に○を付けます。
選択肢は「複式簿記」と「簡易簿記」の2つで、55万円または65万円の青色申告特別控除を受ける場合は、原則として複式簿記による記帳が必要です。
「6 その他参考事項」の記入手順
- 簿記方式を確認
- 「(2)簿記方式」の該当する方式に〇
- 備付帳簿名を確認
- 「(2)備付帳簿名」内の使用する帳簿名に〇
複式簿記を選択したら、次に「備付帳簿名」の欄から、実際に使用する帳簿を確認します。
複式簿記で記帳するWebライターの場合、取引を日付順に記録する仕訳帳と、勘定科目ごとに取引をまとめる総勘定元帳が基本となる帳簿です。
会計ソフトを使って複式簿記で記帳するWebライターなら、「複式簿記」に〇を付け、実際に使用する帳簿も選びます。
| 記入欄 | Webライターの記入例 |
|---|---|
| 簿記方式 | 複式簿記に〇 |
| 仕訳帳 | 〇 |
| 総勘定元帳 | 〇 |
| 固定資産台帳 | 使用する場合は〇 |
| 現金出納帳 | 現金を扱う場合は〇 |
Webライターの場合の記入例
たとえば、報酬の入金や経費の支払いを銀行口座やクレジットカードで管理し、仕事用パソコンなどの固定資産も保有している場合は、以下のような記入例になるでしょう。
さらに、現金を扱うなら現金出納帳、仕事用の固定資産があるなら固定資産台帳など、使用する帳簿に〇を付けます。
申請書に並んでいる帳簿をすべて選ぶのではなく、自分が実際に備え付ける帳簿を確認して該当するものを選ぶため、使用している会計ソフトなどの記帳方法も確認しておくとよいでしょう。
なお、65万円の青色申告特別控除には、複式簿記による記帳以外にも満たすべき要件があります。
そのため、「複式簿記」に○を付けるだけで65万円控除が適用されるわけではなく、申告方法などを含めた要件についても別途確認しておきましょう。
なお、帳簿にはさまざまな種類がありますが、主要な6種類の帳簿については以下のページで紹介しているので、こちらもあわせて参考にしてください。
青色申告承認申請書の提出方法
記入した青色申告承認申請書は、管轄する税務署に提出しなければなりません。
提出方法は、税務署への持参・郵送・e-taxの3つです。
提出先となる税務署とあわせて、それぞれの提出方法を確認していきましょう。
税務署の窓口で提出
青色申告承認申請書は、必要事項を記入した書面を用意し、納税地を所轄する税務署の窓口へ持参して提出します。
提出先がわからない場合は、国税庁のWebサイトで郵便番号や住所を入力すると所轄税務署を検索できるため、初めて手続きをするWebライターやフリーランスでも事前に確認できるでしょう。
税務署窓口へ提出する際の手順
- 所轄税務署を調べる
- 申請書を作成する
- 自分用の控えも用意する
- 税務署へ持参する
なお、税務署の開庁時間は、原則として月曜日から金曜日の8時30分から17時までです。
土曜日や日曜日、祝日などは原則として閉庁しているため、窓口へ持参する場合は所在地だけでなく開庁日や時間も確認し、提出期限に遅れないよう余裕を持って出向くことが大切です。
税務署へ郵送で提出
税務署の窓口へ出向くのが難しい場合は、青色申告承認申請書を、郵送で提出する方法があります。
必要事項を記入した申請書を用意し、納税地を所轄する税務署の送付先へ郵送するため、平日の開庁時間に税務署へ出向くのが難しいWebライターにも利用しやすい方法です。
税務署へ郵送する際の手順
- 所轄税務署を確認する
- 申請書を作成する
- 自分用の控えを残す
- 郵便で税務署へ送る
提出先は、国税庁のWebサイトから郵便番号や住所で検索できるため、郵送する前に所轄税務署と送付先を確認しましょう。
青色申告承認申請書には提出期限があり、郵送では発送の準備にも時間が必要になるため、記入漏れなども確認したうえで、期限直前を避けて余裕を持って手続きを進めることが大切です。
e-Taxを利用して提出
青色申告承認申請書は、国税庁のe-Taxを利用して、インターネットからオンラインで提出する方法もあります。
税務署の窓口へ出向いたり申請書を郵送したりする必要がなく、自宅で手続きを進められるため、パソコンを使って仕事をするWebライターにも利用しやすい方法です。
e-taxでの提出手順
- 利用環境を確認する
- e-Taxへログインする
- 申請内容を入力する
- データを送信する
初めてe-Taxを利用する場合は、利用者識別番号の取得など、オンラインで手続きするための準備をしておかなければなりません。
また、マイナンバーカードを利用する方法などがあるため、自分が利用するログイン方法や必要な機器を事前に確認し、提出期限の直前になって準備不足で迷わないようにしておきましょう。
送信後は、e-Taxのメッセージボックスなどから、申請データの受信結果を確認してくださいね。
青色申告承認申請書を提出しよう
青色申告承認申請書は、Webライターやフリーランスが、青色申告を始めるために事前に提出する大切な書類です。
提出期限を過ぎると、その年分から青色申告を始められず、青色申告特別控除などの特典を利用できなくなるかもしれません。
青色申告をする際は、早めに準備を進めてくださいね。
申請書では、基本情報や事業開始日、所得の種類、簿記方式、備え付ける帳簿などを順番に記入していきます。
提出方法は税務署の窓口や郵送、e-Taxから選べるため、自分に合った方法を確認し、初めて申請する場合でも期限から逆算して準備を進めれば、慌てる必要はないでしょう。
青色申告を始めたい年を確認したら、まず国税庁の申請書を用意し、必要な項目を1つずつ記入してみてください。