2027年分(令和9年分)から、青色申告特別控除の要件や申告方法が変わるため、個人事業主にも関係する制度改正です。
現行制度では、一定の条件を満たせば紙申告でも55万円控除を受けられますが、改正後の65万円控除にはe-Taxでの提出が必要となり、従来の申告方法では控除額が変わる可能性があります。
ただし、マイナンバーカードの取得は法律上の義務ではなく、取得するかどうかは個人の判断です。
この記事では、改正の適用時期や控除額の変化、e-Taxの要件を整理し、マイナンバーカードの取得に関する疑問も踏まえ、自分に合った申告方法と今後の準備について解説します。
紙での確定申告は青色申告特別控除が10万円?
2027年分の所得税から、青色申告特別控除が改正されます。
特に紙で確定申告をしている人に多大な影響を及ぼす恐れがあるため、一部の青色申告者からは不満の声が上がっているようです。
ここでは、紙申告をしている人にどのような影響があるのかを確認していきましょう。
これまで55万円控除だった人も対象
現行制度では、紙で確定申告をする場合でも、一定の要件を満たせば55万円の青色申告特別控除を受けられます。
- 複式簿記で記帳する
- 貸借対照表を作成する
- 損益計算書を作成する
- 期限内に確定申告する
55万円控除を受けるには、日々の取引を複式簿記で記録するだけでなく、貸借対照表と損益計算書を作成して確定申告書に添付し、法定申告期限までに提出しなければなりません。
つまり、現行制度では、これらの条件を満たせば紙申告でも55万円控除の対象となっていました。
しかし、令和8年度税制改正の大綱では、令和9年分以後、55万円控除の区分を廃止する方針が示されています。
そのため、これまで55万円控除を受けていた人も今回の改正に関係するため、制度の変更点を確認が必要です。
65万円控除を受けるにはe-Taxが必要
改正後の65万円控除では、帳簿の作成方法だけでなく、確定申告書類の提出方法も要件のひとつです。
具体的には、所定の帳簿作成要件を満たしたうえで、確定申告書や貸借対照表、損益計算書などを法定申告期限までにe-Taxで送信しなければなりません。
- 複式簿記で記帳する
- 貸借対照表を作成する
- 損益計算書を作成する
- 期限内にe-Taxで送信する
このように、65万円控除では帳簿や決算書を整えるだけでなく、期限内に電子申告することも求められます。
| 75万円控除の追加要件 | 内容 |
|---|---|
| 優良な電子帳簿の保存 | 仕訳帳や総勘定元帳を、一定の要件を満たす電子データとして保存する |
| 電子取引データの保存 | 対象システムを利用し、所定の要件に従って電子取引データを保存する |
75万円控除の追加要件とその内容
さらに75万円控除は、65万円控除の要件を満たしたうえで、上記のいずれかの電子保存要件を満たす場合に対象です。
そのため、75万円控除を目指す場合は、e-Taxによる申告だけでなく、帳簿や電子取引データの保存方法についても確認しておきましょう。
紙申告を続けた場合の控除額の変化
令和9年分以後の青色申告特別控除の改正は、紙で申告を続ける人にも関係する制度の変更です。
現行制度では、複式簿記などの条件を満たせば紙申告でも55万円控除を受けられますが、改正後の65万円控除には、確定申告書・貸借対照表・損益計算書などを期限内にe-Taxで提出する要件が加わります。
| 申告方法 | 控除額の目安 |
|---|---|
| 現行制度の紙申告 | 55万円 |
| 改正後も紙申告を継続 | 10万円になる可能性あり |
申告方法と控除額の目安
このため、従来55万円控除だった人が紙申告を続けると、控除額が大きく減るかもしれません。
ただし、実際の控除額は、記帳方法や収入金額などの条件によって異なるため、改正後の要件は確認しておいてください。
10万円控除にも対象条件の変更
2027年分以後の所得税では、簡易簿記で記帳している人の10万円控除にも、収入金額による条件が加わります。
| 前々年分の収入金額 | 改正後の控除 |
|---|---|
| 1,000万円以下 | 最大10万円 |
| 1,000万円超の事業所得 | 対象外 |
| 1,000万円超の不動産所得 | 事業的規模は対象外 |
前々年分の収入金額と改正後の控除
対象となるのは、前々年分の事業所得または不動産所得に係る収入金額が1,000万円を超え、簡易簿記で記帳している人です。
ただし、不動産所得は、事業的規模かどうかによって扱いが異なります。
事業的規模でなければ、収入金額が1,000万円を超えていても、従来どおり最大10万円の控除対象です。
マイナンバーカードは任意なのに実質必須?
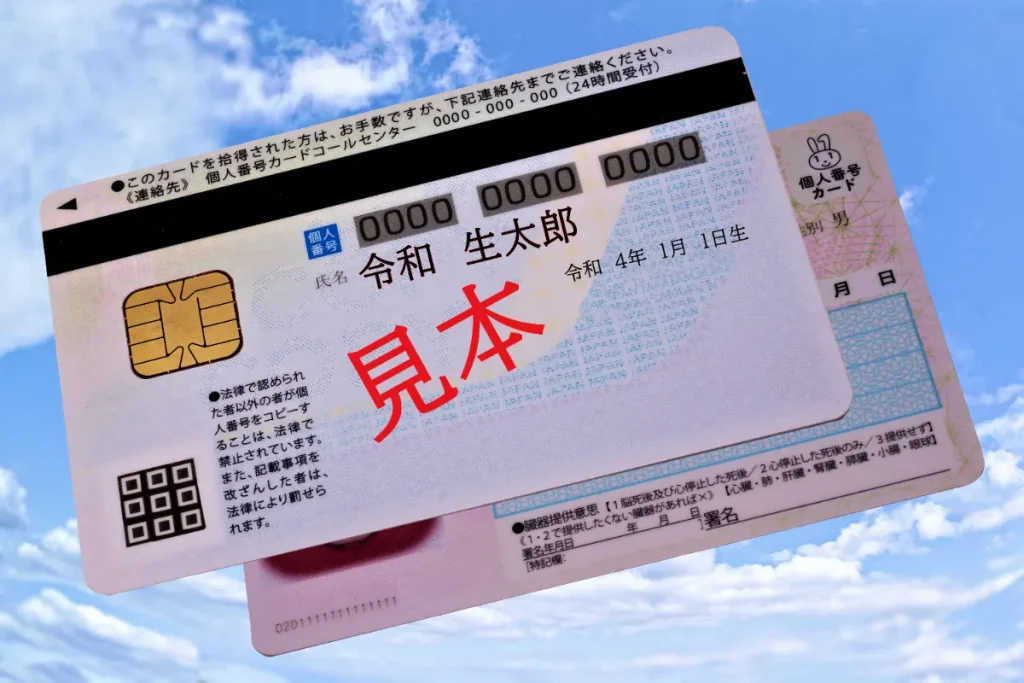
マイナンバーカードの取得自体は、2026年10月の時点で法律上の義務はありません。
しかし一方で、青色申告特別控除改正後の65万円控除にはe-taxによる申告が必須であり、従来のID・パスワード方式も利用できなくなる予定です。
マイナンバーカードを取得せずに確定申告を続けたい人にとって、選択肢がどのように変わるのか整理してみましょう。
e-Tax利用に必要な環境の変化
e-Taxのマイナンバーカード方式では、利用する端末に応じて必要な機器や事前準備が異なります。
- マイナンバーカード
- 対応しているスマートフォン
- 必要に応じてカードリーダー
パソコンで申告する場合は、ICカードリーダライタなどを使ってカードを読み取る方法があり、スマートフォンで読み取る場合も対応する機種や設定の確認をしなければなりません。
一方、スマートフォンを使った申告では、対応端末から申告書の作成や送信を進められます。
機種や設定によって操作方法が異なるため、電子申告へ切り替える前に、自分の利用環境に合った方法を調べておきましょう。
ID・パスワード方式の利用は終了予定
ID・パスワード方式は、マイナンバーカードなどが普及するまでの暫定的な申告方法として提供されてきた制度です。
しかし、国税庁は2025年10月1日からID・パスワードの新規発行を停止しており、すでに発行済みの人も、2027年分の確定申告からは方式自体を利用できなくなる予定と案内しています。
| 時期 | 変更内容 |
|---|---|
| 2025年10月1日 | 新規発行を停止 |
| 2027年分の確定申告から | 利用終了予定 |
時期と変更内容
すでに利用している人も、申告直前に慌てないよう、今から切り替えの準備が必要になるでしょう。
今後は対応するスマートフォンやICカードリーダライタなど、自分の環境に合った申告方法を早めに確認しておくことが大切です。
国税庁のID・パスワード方式の案内と関連するFAQでも、利用終了の予定が示されています。
マイナンバーカードなし申告の問題点
マイナンバーカードの取得は義務ではなく、カードを持たなくても、申告書を郵送したり税務署へ提出したりする方法は残されています。
ただし、改正後に65万円控除を受けるには、所定の帳簿作成要件に加え、申告書・貸借対照表・損益計算書などを期限内にe-Taxで送信する必要があり、紙申告ではこの要件を満たせません。
| 申告方法 | カードを持たない場合 |
|---|---|
| 紙申告 | 郵送や税務署窓口で提出可能 |
| e-Tax | ID・パスワード方式の終了予定に注意 |
申告方法とカードを持たない場合
さらに、ID・パスワード方式の利用停止については、前述で解説しました。
そのため、カードを取得しない場合は紙申告を続ける選択肢が残る一方、e-Taxで申告したい場合には、カード取得を含む利用環境の見直しが必要になるでしょう。
マイナンバーカードの取得を義務付ける改正ではありませんが、申告方法によって控除額や手続きの負担が異なる点を踏まえ、状況に合う方法を検討をしてください。
今回の改正で懸念される点
今回の改正で懸念される点は、単なる記帳方法だけにとどまりません。
申告方法によって青色申告特別控除で適用される控除額に差が生じる点は、青色申告者にとって大きな問題点といえるでしょう。
ここでは、紙申告を続けたい人や電子申告への切り替えが難しい人への影響を整理するとともに、マイナンバーカードが任意取得であることの関係性について考察していきます。
申告方法によって生じる控除額の格差
現行制度では、複式簿記で記帳し、貸借対照表や損益計算書を添付して期限内に申告すれば、紙申告でも55万円控除を受けられます。
| 比較ポイント | 現行の55万円控除 | 改正後の65万円控除 |
|---|---|---|
| 記帳方法 | 複式簿記 | 所定の帳簿要件 |
| 決算書 | 添付が必要 | 添付が必要 |
| 提出方法 | 紙申告も対象 | 期限内のe-Tax提出 |
現行と改正後の条件の違い
しかし改正後は、従来の帳簿作成や決算書の添付に加え、確定申告書・貸借対照表・損益計算書などを法定期限までにe-Taxで提出しなければなりません。
その結果、紙申告を続ける人とe-Taxで申告する人では、受けられる控除額に差が生じます。
今回の改正は、2027年分以後の所得税から適用される予定です。
e-Taxへの切り替えが難しい人の負担
e-Taxへの切り替えは、紙申告に慣れている人にとって、端末の準備や操作を覚える負担があり、簡単とは限らない課題です。
マイナンバーカード方式を利用する場合は、カードに加えて、対応するスマートフォンやICカードリーダライタなど、自分の利用環境に合った機器を確認し、本人確認やデータ送信の手順を理解しておく必要があります。
e-taxへ切り替える際の手順
- 対応端末を確認する
- カードの読み取り方法を調べる
- 申告書の送信手順を確認する
スマートフォンで申告する場合も、機種や設定の確認が必要で、操作に慣れていない人には負担になるかもしれません。
また、機器の準備から申告まで自分で進める必要があるため、早めに利用環境を確認しておくことが大切です。
マイナンバーカードの任意性との関係
マイナンバーカードの取得は、デジタル庁が説明するように、法的な義務ではありません。
しかし一方で、65万円控除の要件に期限内のe-Tax提出が加わり、ID・パスワード方式は2027年分の確定申告から利用できなくなる予定です。
| 確認ポイント | 制度上の扱い |
|---|---|
| カード取得 | 法的な義務ではない |
| 65万円控除 | 期限内のe-Tax提出が要件 |
| ID・パスワード方式 | 2027年分の確定申告から利用終了予定 |
確認ポイントと制度上の扱い
そのため、カード取得そのものは任意でも、電子申告で65万円控除を目指す人には、実質的に重要な選択肢といえます。
カードを持たない人にも紙申告は残されますが、65万円控除を目指す場合は、e-Taxを利用できる環境を整える必要があるでしょう。
カード取得の法的義務と、税制上の優遇を受けるための申告要件は別ものと考えてください。
青色申告特別控除の改正はいつから?
青色申告特別控除の改正は、すでに発表されています。
しかし、適用時期については別の話であり、このあたりの点を混同するケースは珍しくありません。
そこで今回の改正がいつ発表され、実際に制度が適用されるのはいつからなのかについて確認していきましょう。
税制改正大綱の公表から法成立まで
青色申告特別控除の改正は、SNSで話題になった日と、政府が制度変更を正式に示した日を区別して確認することが大切です。
今回の改正は、税制改正大綱の閣議決定から始まり、国会への法案提出と審議を経て、法律の成立・公布へと進みました。
| 日付 | 政府の動き |
|---|---|
| 2025年12月26日 | 令和8年度税制改正大綱を閣議決定 |
| 2026年2月20日 | 所得税法等の改正法案を国会に提出 |
| 2026年3月31日 | 法案が可決・成立し、法律第12号として公布 |
具体的な日付と政府の動き
このように、制度変更の公式な経緯は、政府や国会が公表した資料から確認できます。
そのため、SNSで話題になった時期だけで判断せず、税制改正大綱の決定日や法律の成立・公布日を確認しましょう。
SNSで急にトレンド入りしたからといって、それに踊らされてはいけません。
2027年分の所得からの適用開始
青色申告特別控除の改正は、2027年分(令和9年分)以後の所得税から適用されます。
| 確定申告を行う年 | 対象となる所得 |
|---|---|
| 2027年 | 2026年分 |
| 2028年 | 2027年分(改正適用) |
確定申告を行う年と対象となる所得
ここで注意したいのは、対象となる「所得年分」と、確定申告書を提出する「申告年」は別だという点です。
個人事業主の場合
- 1月から12月までの所得を翌年に申告する
- 2027年に行う確定申告は原則として2026年分の所得である
- 今回の税制改正大綱は適用されない
つまり、改正後の条件を確認する際は、申告書を提出する年ではなく、所得が発生した年分に注目しなければなりません。
2027年分の所得に対する確定申告は通常2028年に行うため、適用時期を確認しておくことが大切です
改正後の青色申告特別控除額と今後の対応策
改正後の青色申告特別控除は、現行と大きく変更されるため、混乱するかもしれません。
そこで65万円・75万円控除の要件を整理するとともに、今から確認しておくべきポイントや準備について紹介するので、参考にしてください。
65万円・75万円控除の適用要件
改正後の青色申告特別控除は、65万円控除と75万円控除で、申告方法や帳簿の保存に関する要件が異なります。
65万円控除では、複式簿記による記帳や貸借対照表・損益計算書などの添付、期限内申告に加え、確定申告書類を提出期限までにe-Taxでの送信が必要です。
| 控除額 | 主な適用要件 |
|---|---|
| 65万円 | 複式簿記・決算書添付・期限内のe-Tax提出 |
| 75万円 | 65万円控除の要件・一定の電子帳簿保存など |
控除額別の主な適用条件
75万円控除では、65万円控除の条件を満たしたうえで、電子帳簿などに関する追加要件も満たさなければなりません。
追加要件には、仕訳帳や総勘定元帳を一定の基準に従って電子保存する方法のほか、対象システムを利用して電子取引データを所定の条件で保存する方法もあります。
今から確認しておきたい申告方法と準備
改正に備え、今後も紙申告を続けるのか、e-Taxへ切り替えるのかを早めに検討することが大切です。
e-Taxを利用する場合は、国税庁の案内を参考に、マイナンバーカードや対応スマートフォン、またはICカードリーダライタなどの準備と、申告データの送信手順を確認しておく必要があります。
申告準備の手順
- ID・パスワード方式の終了予定を確認する
- 今後の申告方法を決める
- 対応端末とカードを確認する
- 電子帳簿の保存要件を調べる
なお、会計ソフトを契約していても、すべての電子帳簿保存要件に自動で対応するとは限らない点に注意しなければなりません。
75万円控除を目指すなら、優良な電子帳簿や電子取引データの保存要件とあわせて、利用中のソフトが条件に対応しているかもチェックしておきましょう。
私自身の申告経験と今回の改正への考え
今回の税制改正大綱は、筆者にとってあまり影響がありません。
つい最近まで紙で青色申告をしていたのですが、とある事情からe-tax申請に変更しました。
ただ、今回の改正については多少なりとも思うところがあります。
紙申告を続けていた理由
私は2024年分まで、紙で確定申告をしていました。
2024年分まで紙で申告していた理由
- 当時はiPhone 6sを使っていた
- ICカードリーダーの購入も検討したが、安心できるものが見当たらなかった
- 費用をかけてまで切り替える決断がつかなかった
このような理由から、気づけば紙申告を続けたまま時間が過ぎていたのです。
一方で、紙申告にも不便な点があり、管轄の税務署は最寄り駅から徒歩20分ほど離れた場所にあります。
私は車を持っていないため、窓口へ出向くにも手間がかかり、郵送を選ぶ場合も、書類や封筒を自分で用意しなければなりません。
- 最寄り駅から徒歩20分歩く
- コンビニで申告書類を印刷する
- 郵送用の切手を用意する
さらに、税務署から申告書類や封筒一式が届かなくなったため、国税庁のホームページから書類をダウンロードし、プリンターがない私はコンビニで印刷する必要がありました。
郵送には切手代もかかり、料金の値上がりも重なったことで、紙申告を続けるにも時間と費用の負担が生じていたのです。
スマホの買い替えでe-Taxへ移行
2025年5月、仕事上の必要性からiPhone 15に買い替えたことが、私にとって大きな転機となりました。
対応する端末に変わったことで、ICカードリーダーを購入せずにスマートフォンでマイナンバーカードを読み取り、電子申告を進められるようになったのです。
| 時期 | 出来事 |
|---|---|
| 2025年5月 | iPhone 15に買い替え |
| 2025年分 | e-Taxで申告 |
時期と出来事
その結果、2025年分の確定申告から、紙の書類を提出する方法ではなくe-Taxへ切り替えました。
私の場合は、改正への対応を目的に切り替えたのではありません。
仕事上の必要からスマートフォンを買い替えた結果、申告に使える環境が整い、申告方法も変わったという経緯です。
マイナンバーカードを作成した経緯
私がマイナンバーカードを作成したのは、引っ越しをした際に通知カードの再発行ができなくなっていたためです。
すでに専業Webライターとして活動していた私は、さまざまな手続きの都合上、マイナンバーが確認できる書類を用意しておかなければなりません。
そこで、必要に迫られてマイナンバーを作成したのです。
そのため、今回の改正に備えて新たにカードを取得する必要はなく、すでに持っていたカードをe-Taxで利用する形になりました。
今回の改正に対する私の考え
私自身はすでにe-Taxへ移行しているため、今回の改正による影響は比較的小さいと感じています。
しかし一方で、マイナンバーカードの取得に不安を感じる人や、さまざまな理由から取得しないと決めている人もいるでしょう。
そのような考え方を尊重し、カードの取得を勧めたり、反対したりすることは、この記事の目的ではありません。
| 私の立場 | 記事で伝えたいこと |
|---|---|
| 取得は勧めない | 読者自身の判断を尊重 |
| 取得に反対しない | 制度変更の影響を説明 |
| 中立的な立場 | 申告方法と控除額を整理 |
私の立場とこの記事で伝えたいこと
私が伝えたいのは、今回の改正によって申告方法や控除額がどのように変わるのかという点です。
読者が自分の状況に合わせて判断できるよう、制度の内容や選択肢を事実に沿って整理し、特定の考え方を押しつけずに情報を届けたいと考えています。
青色申告特別控除の改正を知って今後の対策を考えよう
今回の改正では、2027年分(令和9年分)以後の所得税から青色申告特別控除の要件が変わります。
紙申告を続ける場合、これまで55万円控除を受けていた人でも控除額が減る可能性があるため、記帳や決算書の準備だけでなく、e-Taxによる提出要件も確認しておく必要があるでしょう。
一方、マイナンバーカードの取得は、法律上の義務ではありません。
ただし、65万円控除を目指してe-Taxを利用する場合は、カードや対応端末などの準備が必要になるため、自分に合った申告方法と控除額への影響を早めに整理することが大切です。
詳しい改正内容やカード取得の扱いは、公的機関のサイトで確認し、早めに今後の対応を考えておきましょう。